
Lorsqu’un prestataire numérise, indexe ou conserve les archives de ses clients, il engage sa responsabilité. Une pièce mal classée ou perdue peut coûter cher au client, et le prestataire doit en répondre financièrement.
Il doit donc savoir quelle assurance couvre ce risque et combien elle coûte. Cet article détaille les garanties de l’archivage numérique, leurs limites et leurs repères de prix.
Assurance GED : ce qu’elle couvre pour un prestataire d’archivage
L’assurance GED protège le prestataire qui gère les archives d’un client, pas l’achat d’un logiciel. Pour le logiciel, consultez choisir un logiciel GED.
Le risque central est immatériel : une erreur d’indexation rend un document difficile à retrouver. Une migration ratée ou une suppression accidentelle peut faire perdre les fichiers confiés.
Le prestataire d’archivage est concerné dès qu’il numérise, indexe ou conserve les documents de ses clients. Deux familles de garanties couvrent cette activité.
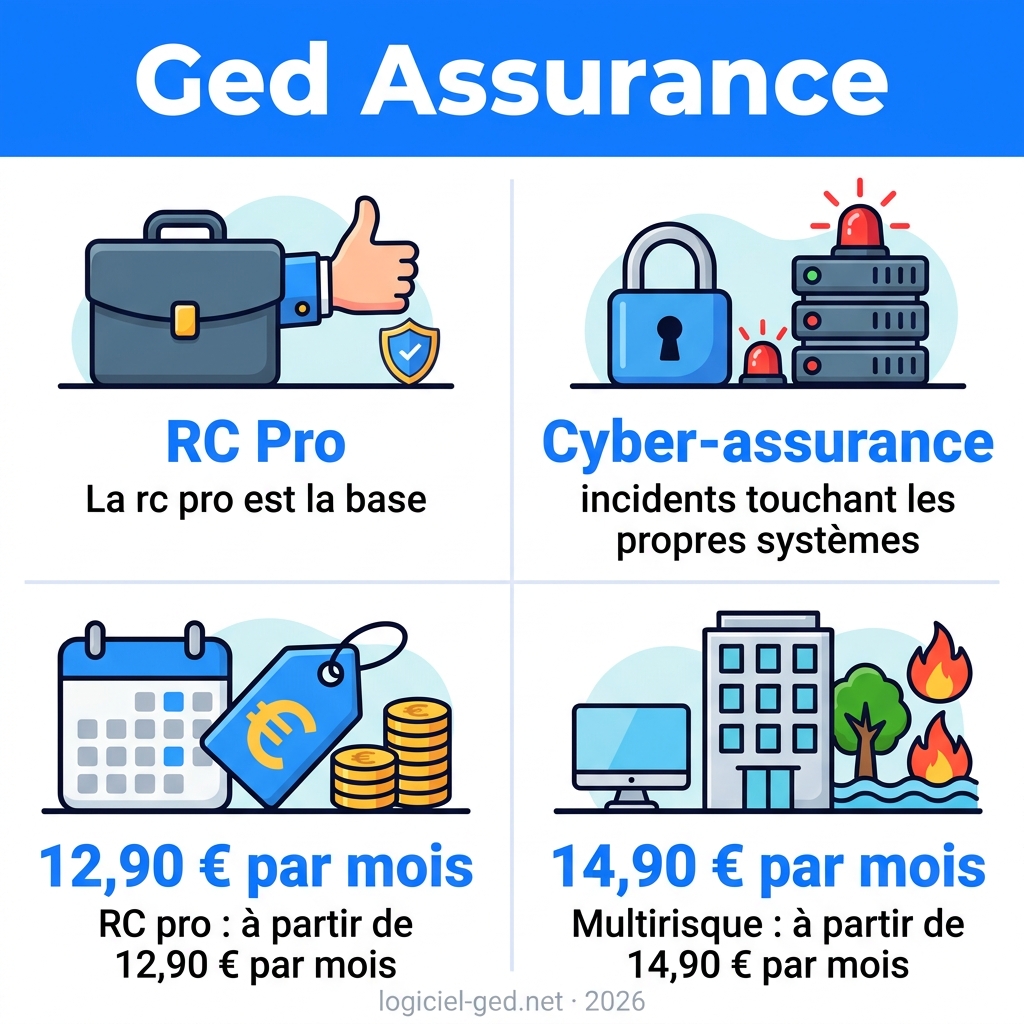
La RC Pro (responsabilité civile professionnelle) couvre le préjudice causé à un client. La multirisque protège les locaux, les biens et la perte d’exploitation. La cyber-assurance s’ajoute pour les incidents touchant ses propres systèmes.
La RC Pro couvre le préjudice causé au client ou à un tiers
La RC Pro paie les conséquences financières d’un dommage causé à un client ou à un tiers pendant une mission, dans les limites du contrat.
Une faute, une erreur ou une omission peut l’engager, même sans malveillance. Une pièce mal classée ou perdue peut déclencher la garantie si elle cause un préjudice.
Le dommage immatériel pur est une perte financière sans dommage matériel ni corporel. Il faut vérifier que le contrat le couvre, et avec quel plafond.
Une perte de documents ajoute des frais de recherche, de copie et de numérisation.
Cyber-assurance, multirisque et matériel : trois couvertures distinctes
Cyber-assurance : incidents sur les systèmes et les données
La cyber-assurance couvre les incidents touchant les propres systèmes et données du prestataire, sans remplacer la RC Pro :
- les frais d’une cyberattaque ou d’un rançongiciel, c’est-à-dire un logiciel malveillant qui chiffre les fichiers ;
- les frais de notification aux personnes concernées après une fuite de données, et les pertes dues à une interruption d’activité ;
- le paiement d’une rançon, qui n’est jamais automatique : il dépend du contrat, et les exclusions liées aux actes de malveillance s’appliquent.
Multirisque professionnelle : locaux, biens et perte d’exploitation
Une multirisque professionnelle protège les locaux, le matériel et, selon le contrat, l’activité elle-même après un sinistre :
- les locaux et les aménagements, en cas d’incendie, de dégât des eaux ou de vol ;
- le matériel, serveurs et postes de travail compris, contre les mêmes risques ;
- la perte d’exploitation, c’est-à-dire le manque à gagner pendant l’arrêt de l’activité, si le contrat la prévoit.
Garantie matériel informatique : serveurs, postes et NAS
La garantie matériel informatique couvre les ordinateurs, les serveurs et les équipements de stockage, comme un NAS (disque réseau qui stocke les fichiers). Elle protège le prestataire pour son propre matériel, pas le client pour ses archives.
Il faut vérifier si le contrat couvre la casse accidentelle, le vol et les déplacements du matériel, car ces garanties varient.
Comment vérifier les garanties avant de signer
En base réclamation, le contrat peut couvrir une réclamation reçue pendant sa période de validité, pour un fait dommageable antérieur, sous les conditions prévues au contrat.
Pour les faits antérieurs, il faut lire la reprise du passé. Après la fin du contrat, la durée de la garantie subséquente dépend du régime juridique applicable et des conditions du contrat ; il faut vérifier ce point au moment de la souscription.
Pour comparer trois offres, il faut relever les mêmes sept points dans chaque contrat : plafond par sinistre, plafond annuel, franchise, exclusions, couverture des biens confiés, dommages immatériels et conditions de sauvegarde.
| Critère | Offre A | Offre B | Offre C |
|---|---|---|---|
| Plafond par sinistre | Montant | Montant | Montant |
| Plafond par an | Montant | Montant | Montant |
| Franchise | Montant | Montant | Montant |
| Exclusions | Malveillance | Malveillance | Malveillance |
| Biens confiés | Liste | Liste | Liste |
| Dommages immatériels | Données | Données | Données |
| Conditions de sauvegarde | Fréquence | Fréquence | Fréquence |
Le budget d’une assurance GED et ce qui le fait varier
Un devis obtenu auprès d’un assureur spécialisé en GED peut afficher des tarifs de départ pour la RC Pro, la multirisque, la cyber-assurance et le matériel informatique. Ces montants varient d’un assureur à l’autre et doivent être vérifiés avec les garanties et franchises propres à chaque contrat.
Les repères des métiers voisins ne donnent pas le coût réel d’une assurance GED, car le prix dépend surtout du profil du prestataire :
- le chiffre d’affaires, la localisation et la forme juridique ;
- les garanties optionnelles, la franchise et le plafond ;
- la surface des locaux et la valeur des biens, pour la multirisque ;
- le secteur, le volume de données et le niveau de sécurité, pour la cyber-assurance.
Les clients peuvent exiger l’assurance même si la loi ne l’impose pas
Pour la GED et l’archivage numérique, l’assurance n’est pas imposée par la loi. L’obligation existe pour certaines activités réglementées, comme la santé, le droit ou le bâtiment, et dépend des règles propres à chacune.
En pratique, les clients et les appels d’offres exigent souvent une assurance. Il faut donc relire les exigences du contrat et de chaque appel d’offres avant de chiffrer la prestation.
Un prestataire qui traite des données personnelles pour un client est sous-traitant au sens du RGPD. Le contrat doit fixer la durée, les mesures de sécurité, la restitution ou la destruction des données.
Pour les données de santé à caractère personnel hébergées dans le périmètre prévu par le Code de la santé publique, notamment celles recueillies dans le cadre d’activités de prévention, de diagnostic, de soins ou de suivi médico-social, l’hébergeur doit relever d’une certification HDS. Pour les durées de conservation, consultez le tableau des durées de conservation.
Grille de choix selon l’activité exercée
Pour le conseil, l’audit, le paramétrage ou la reprise d’archives, la RC Pro est prioritaire. Il faut vérifier qu’elle couvre la mission, les erreurs de traitement et les dommages immatériels.
Pour l’hébergement, la RC Pro reste la base, et la cyber-assurance devient prioritaire. Il faut vérifier les frais de notification, la remise en service et les exclusions liées aux attaques.
| Critère | Conseil, audit ou paramétrage | Hébergement | Reprise d’archives papier |
|---|---|---|---|
| Garantie prioritaire | RC Pro | Cyber-assurance, la RC Pro restant la base | RC Pro |
| Point à vérifier | Mission, erreurs de traitement, dommages immatériels | Frais de notification, remise en service, exclusions liées aux attaques | Documents confiés, transport, biens confiés couverts |
L’assurance GED couvre le prestataire qui gère les archives d’un client, pas l’achat d’un logiciel. La RC Pro reste la base, et la cyber-assurance ou la multirisque complètent selon l’activité.
Listez les activités exercées, puis demandez des devis qui portent sur les mêmes points : plafonds, franchise et exclusions.
Foire aux questions
Un logiciel GED est-il couvert par une assurance GED ?
Non, le logiciel lui-même n’est pas couvert : l’assurance protège le prestataire. La RC Pro couvre les dommages causés par ses prestations, comme le paramétrage ou la maintenance. Il faut vérifier que ces dommages liés au logiciel figurent au contrat.
Quelle différence entre la RC Pro et la protection juridique ?
La RC Pro paie les conséquences financières d’un dommage causé à un tiers. La protection juridique, elle, aide l’assuré à défendre ses intérêts, selon le contrat.
Pour un prestataire GED, la réclamation d’un client après une perte de document relève de la RC Pro.
Les archives papier confiées par un client sont-elles couvertes par la multirisque ?
Pas automatiquement : la multirisque protège surtout les locaux et les biens de l’entreprise. Les archives confiées par un client relèvent d’une vérification séparée, à faire dans le contrat avant de les accepter.
Une attestation d’assurance est-elle exigée pour répondre à un appel d’offres ?
Oui, elle peut l’être : le marché ou le contrat client peut exiger une attestation d’assurance. Elle n’est donc pas systématique.
Il faut lire les clauses de chaque consultation avant de déposer une offre, pour savoir si l’attestation doit figurer dans le dossier.