
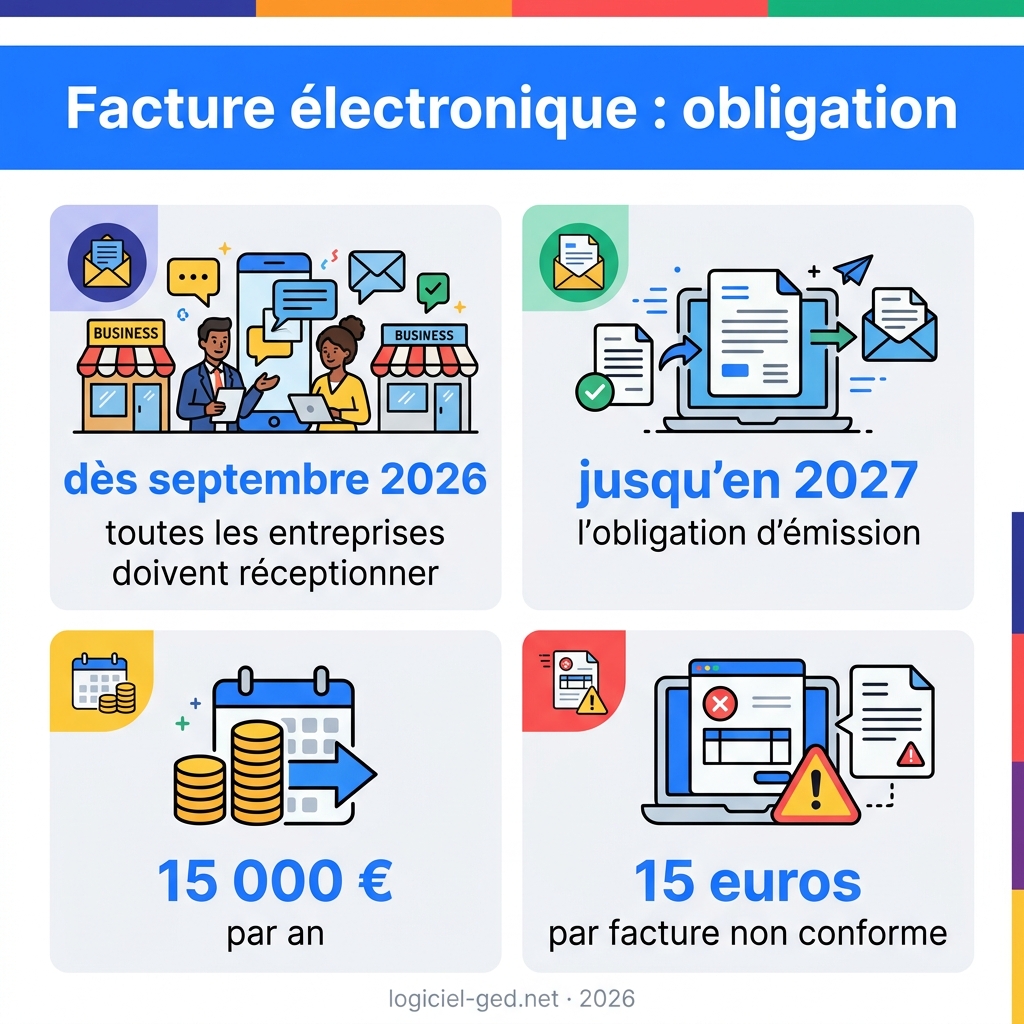
L’essentiel à retenir : dès septembre 2026, toutes les entreprises doivent réceptionner des factures électroniques, tandis que l’obligation d’émission s’étendra des ETI aux PME jusqu’en 2027. Cette réforme sécurise vos flux financiers et automatise vos déclarations de TVA via des plateformes agréées. Anticiper ce virage numérique vous prémunit contre des amendes pouvant atteindre 15 000 € par an.
Dès le 1er septembre 2026, la réception des flux structurés devient une norme impérative pour l’ensemble des entreprises assujetties à la TVA en France. Cette réforme fiscale majeure, qui impose l’usage de plateformes agréées, vise à sécuriser vos échanges tout en éradiquant la fraude documentaire. Vous risquez pourtant de subir des sanctions financières lourdes si vos systèmes ne sont pas prêts à traiter ces nouveaux formats de données.
Cet article détaille chaque échéance du calendrier réglementaire et les modalités de mise en conformité liées à la facture électronique : obligation et e-reporting. Les leviers techniques à activer et les pièges à éviter sont décryptés ci-dessous.
Comprendre l’obligation de la facture électronique en 2026
La réforme impose l’e-invoicing dès septembre 2026 pour les grandes entreprises et ETI, incluant la transmission de données via le Portail Public de Facturation ou des plateformes privées agréées, distinguant flux domestiques et e-reporting. Cette architecture repose sur une séparation technique précise.
Distinction technique entre e-invoicing et e-reporting
L’e-invoicing désigne l’échange de factures structurées entre entreprises françaises assujetties à la TVA. Il constitue le flux domestique standard garantissant la conformité des données fiscales transmises à l’administration.
L’e-reporting concerne les ventes aux particuliers ou les transactions internationales. L’administration fiscale reçoit ainsi les données d’activité situées hors du périmètre strict du B2B établi sur le territoire français.
Les modalités de transmission varient selon la nature des flux. Pour approfondir le déploiement opérationnel, consultez les détails de cette obligation de facturation électronique en 2026. La plateforme agréée centralise ces informations structurées.
Périmètre d’application et entreprises concernées
Toutes les entreprises assujetties à la TVA en France subissent cet impact réglementaire. Cette mesure englobe les sociétés commerciales classiques mais aussi les travailleurs indépendants et les professions libérales.
Les micro-entreprises en franchise de base de TVA doivent impérativement réceptionner des factures électroniques dès 2026. Aucune entité n’est exemptée de cette obligation de réception, même sans émettre de flux structurés.
Les départements d’Outre-mer, notamment la Guadeloupe et La Réunion, appliquent ces règles. La validité territoriale dépend de la localisation de votre siège social et de l’assujettissement local à la TVA.
Quel calendrier pour votre mise en conformité progressive ?
Voici les deux jalons réglementaires qui structurent ce déploiement national.
Septembre 2026 : réception universelle et émission pour les ETI
Dès septembre 2026, chaque entreprise française doit pouvoir recevoir des flux structurés. C’est une obligation universelle immédiate pour tous. La conformité exige une préparation technique rigoureuse dès aujourd’hui.
Les grandes entreprises et les ETI débutent l’émission obligatoire à cette date. Elles doivent abandonner les formats papier ou PDF simples. L’usage de données structurées devient la norme pour ces acteurs économiques majeurs.
Le mode volontariat permet d’anticiper ces changements techniques. C’est une phase de test utile pour vos équipes comptables. Cette période sécurise vos processus avant l’application stricte des sanctions réglementaires prévues.
Septembre 2027 : généralisation aux PME et micro-entreprises
L’échéance finale de septembre 2027 concerne les PME et micro-entreprises. L’émission devient alors obligatoire pour l’ensemble du tissu économique. Ce basculement marque la fin définitive de la facturation traditionnelle papier.
Les professions libérales doivent adapter leurs outils de facturation rapidement. Ce jalon est décisif pour réussir votre transition numérique globale. Anticiper permet de maintenir une gestion de trésorerie fluide et sécurisée.
Un rétroplanning rigoureux évite les goulots d’étranglement techniques. N’attendez pas le dernier moment pour choisir votre solution. Une mise en œuvre sereine garantit la continuité de vos échanges commerciaux sans risque.
3 critères pour choisir votre plateforme de dématérialisation
Le respect du calendrier impose de s’équiper d’outils performants, ce qui nécessite une sélection rigoureuse de votre futur partenaire.
Rôle du Portail Public de Facturation et des PDP
Le Portail Public de Facturation offre un service gratuit de base. Il centralise les flux pour l’administration fiscale française. Cette infrastructure socle garantit la réception des documents pour tous.
Les Plateformes de Dématérialisation Partenaires proposent des services avancés. Ces prestataires agréés assurent l’immatriculation et la conformité des échanges. Ils gèrent les extractions de données complexes et les conversions de formats spécifiques pour vos outils.
Choisissez votre solution selon le volume de factures. Une gestion automatisée est préférable pour les flux importants. L’efficacité opérationnelle dépend de ce choix technique.
Formats Factur-X et abandon du simple PDF
La Factur-X est le standard hybride de référence. Elle combine un visuel lisible et des données XML structurées. Ce format EN 16931 permet une interopérabilité totale entre les différents systèmes informatiques.
L’envoi par simple e-mail devient non conforme juridiquement. La réforme impose des règles strictes :
- L’interdiction du PDF simple sans données structurées.
- L’obligation de transmission via une plateforme agréée.
- Le contrôle systématique des mentions obligatoires.
Le contrôle automatique vérifie les mentions obligatoires. Cela réduit drastiquement le risque d’erreurs comptables. La facture électronique : obligation légale, devient alors un levier de fiabilité pour votre trésorerie.
Sécurisation des échanges et archivage légal
Le cachet électronique qualifié garantit l’intégrité de vos documents. C’est une preuve juridique indispensable en cas de contrôle. Il scelle le fichier pour empêcher toute modification ultérieure non autorisée.
La conservation fiscale des factures est de 6 ans minimum. Pour une sécurité optimale, consultez les détails sur l’archivage électronique factures conformité SAE. Ce processus assure la valeur probante de chaque pièce comptable stockée.
L’interopérabilité entre vos logiciels de gestion est primordiale. Vérifiez la compatibilité technique avant tout engagement contractuel. Une intégration fluide via API évite les ruptures de chaîne et les doubles saisies.
Risques légaux et leviers de performance opérationnelle
Au-delà de la contrainte technique, cette réforme porte des enjeux financiers majeurs et des opportunités de croissance.
Sanctions financières et conséquences du non-respect
Les amendes s’élèvent à 15 euros par facture non conforme. Le plafond annuel atteint 15 000 euros par entreprise. La vigilance reste donc de mise pour éviter ces pénalités cumulatives.
Les amendes constituent la principale sanction légale en cas de non-conformité. Ces pénalités impactent directement vos flux financiers. Une gestion rigoureuse devient impérative pour maintenir la stabilité de votre structure.
| Type d’infraction | Sanction encourue |
|---|---|
| Défaut d’émission | 50 € par facture (plafond 15 000 €/an) |
| Défaut de e-reporting | 250 € par manquement (plafond 15 000 €/an) |
L’administration renforce ainsi la lutte contre la fraude fiscale. La transparence des transactions devient la norme absolue. Chaque flux doit désormais être parfaitement tracé.
Optimisation de la trésorerie et gain de productivité
L’automatisation réduit considérablement les délais de paiement. Votre trésorerie bénéficie d’un suivi en temps réel plus précis. Les cycles de validation interne deviennent enfin fluides et rapides.
Le pré-remplissage des déclarations de TVA simplifie vos obligations. C’est un levier concret pour booster la productivité. Vous éliminez ainsi les tâches de saisie manuelles chronophages.
La suppression du papier génère un retour sur investissement rapide. Vous gagnez en efficacité opérationnelle au quotidien. Le stockage numérique garantit une accessibilité immédiate aux documents.
La réforme impose l’e-invoicing dès septembre 2026 pour sécuriser vos flux et optimiser votre trésorerie. Choisir dès maintenant une plateforme conforme réduit votre exposition aux amendes et allège durablement la charge comptable. La facture électronique, contrainte réglementaire en 2026, devient un avantage opérationnel concret dès que vos processus l’intègrent.
FAQ
Quelles sont les obligations concrètes pour une micro-entreprise assujettie à la TVA ?
Dès le 1er septembre 2026, votre micro-entreprise doit impérativement être en mesure de réceptionner des factures électroniques via une plateforme agréée. Cette obligation de réception est universelle et s’applique même si vous bénéficiez de la franchise en base de TVA.
À compter du 1er septembre 2027, vous devrez également émettre vos factures au format électronique pour toutes vos transactions B2B en France. L’usage du simple PDF par e-mail deviendra alors non conforme, exigeant la transmission de données structurées via le Portail Public de Facturation ou une plateforme partenaire.
Quelles sont les dates clés à anticiper pour la mise en conformité de mon activité ?
Le calendrier réglementaire impose deux échéances majeures. La première étape, fixée au 1er septembre 2026, concerne la réception obligatoire des flux électroniques pour l’ensemble des acteurs économiques français, sans exception de taille ou de statut.
La seconde étape intervient le 1er septembre 2027, marquant la généralisation de l’émission électronique pour les PME et les micro-entreprises. À cette date, vous devrez également assurer l’e-reporting pour vos ventes aux particuliers ou vos transactions internationales.
Qu’est-ce qu’une facture électronique et en quoi diffère-t-elle d’un PDF classique ?
Contrairement à un PDF standard, une facture électronique est un document contenant des données structurées (format XML) exploitables informatiquement par l’administration et vos logiciels comptables. Le format Factur-X, standard de référence, combine un visuel lisible et un fichier de données intégré.
La différence fondamentale réside dans le mode de transmission : l’envoi manuel par e-mail est remplacé par un flux sécurisé transitant par une plateforme agréée. Ce processus garantit l’authenticité, l’intégrité et la lisibilité du document, critères indispensables à la validité fiscale de vos échanges.
Une micro-entreprise en franchise de TVA est-elle réellement concernée par cette réforme ?
Absolument. Le statut de micro-entrepreneur en franchise de TVA n’exonère pas de la réforme, car vous restez un assujetti à la TVA au sens du Code général des impôts. Vous devez donc respecter le calendrier de réception en 2026 et d’émission en 2027.
Vos factures électroniques devront continuer de mentionner la clause d’exonération spécifique : « TVA non applicable, articles 293 B du CGI » (ou l’article L. 233-1 du CIBS dès 2027). La plateforme que vous choisirez devra être paramétrée pour intégrer cette mention réglementaire automatiquement.
Quelles sanctions sont prévues en cas de non-respect de l’obligation de facturation électronique ?
Le défaut d’émission d’une facture électronique est sanctionné par une amende de 15 euros par document, avec un plafond annuel de 15 000 euros. Pour l’e-reporting, l’amende s’élève à 250 euros par manquement, également plafonnée à 15 000 euros par an.
Au-delà des amendes, le risque majeur réside dans la perte du droit à déduction de la TVA pour vos clients professionnels, ce qui pourrait gravement nuire à vos relations commerciales. Une tolérance est toutefois prévue pour la première infraction si elle est régularisée rapidement.
Comment préparer concrètement votre structure à cette transition numérique ?
Nous vous recommandons d’initier dès maintenant un audit de vos flux en identifiant vos clients professionnels et particuliers. La sélection d’une Plateforme de Dématérialisation Partenaire (PDP) ou l’utilisation du Portail Public de Facturation est l’étape technique indispensable pour assurer la continuité de votre facturation.
Enfin, veillez à la mise à jour rigoureuse des données de vos tiers, notamment les numéros SIREN et les adresses de facturation. Une donnée fiable est la condition sine qua non pour éviter les rejets techniques lors de la transmission de vos factures sur les plateformes agréées.